 |
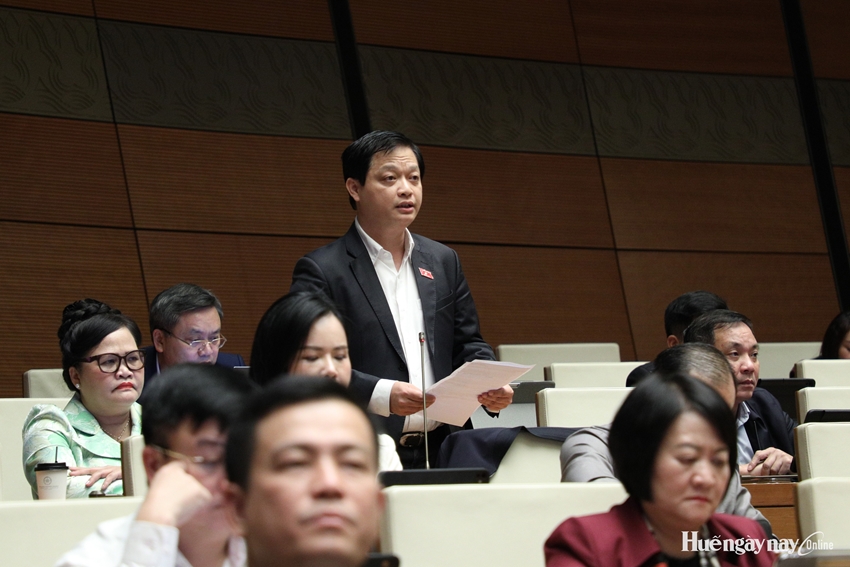
| Đại biểu Nguyễn Hải Nam (Đoàn ĐBQH TP. Huế) tham gia thảo luận về dự án Luật Giao dịch hàng hóa phái sinh. Ảnh: Đoàn ĐBQH thành phố cung cấp |
Làm rõ cơ chế quản lý rủi ro trên thị trường hàng hóa phái sinh
Thảo luận về dự án Luật Giao dịch hàng hóa phái sinh, đại biểu Nguyễn Hải Nam (Đoàn ĐBQH TP. Huế) cho rằng, dự thảo cần làm rõ cơ chế quản lý rủi ro, bảo đảm thị trường thực sự phục vụ nhu cầu phòng ngừa biến động giá của doanh nghiệp, thay vì chủ yếu tạo thêm hoạt động cho các tổ chức trung gian tài chính.
Đại biểu nêu 4 vấn đề cần được cơ quan soạn thảo nghiên cứu, hoàn thiện.
Trước hết, cần xác định rõ vai trò của Sở Giao dịch hàng hóa Việt Nam. Nếu sở chủ yếu tiếp nhận, chuyển lệnh sang các sở giao dịch nước ngoài, trong khi giá vẫn do thị trường quốc tế quyết định, cần đánh giá doanh nghiệp trong nước được hưởng lợi gì khi phải giao dịch qua thêm một cấp trung gian. Đồng thời, cần phân biệt chức năng của sở giao dịch với doanh nghiệp cung cấp dịch vụ môi giới, chuyển lệnh.
Thứ hai, cần tăng cường kiểm soát dòng ngoại tệ chuyển ra nước ngoài thông qua giao dịch hàng hóa phái sinh. Đại biểu đồng tình với ý kiến của đại biểu Tô Huy Vũ về những hạn chế trong thống kê, giám sát dòng tiền này. Theo số liệu được nêu tại nghị trường, lượng ngoại tệ chuyển qua một ngân hàng đã lên đến 97,25 triệu USD. Đại biểu đề nghị nghiên cứu sửa đổi Điều 8 và Điều 15 của dự thảo nhằm kiểm soát chặt chẽ hơn dòng vốn, bảo đảm hoạt động giao dịch tuân thủ pháp luật.
Thứ ba, cần làm rõ đối tượng và mục đích tham gia thị trường. Theo thống kê, hiện có khoảng 50.000 tài khoản giao dịch, trong đó 99,5% là tài khoản cá nhân. Đại biểu đề nghị đánh giá cụ thể số doanh nghiệp sản xuất, xuất nhập khẩu sử dụng công cụ này để phòng ngừa rủi ro giá và số tài khoản cá nhân tham gia với mục đích đầu tư, đầu cơ. Tỷ lệ tài khoản cá nhân lớn cũng đặt ra yêu cầu kiểm soát rủi ro, nhất là khi giao dịch có sử dụng ký quỹ và đòn bẩy tài chính.
Thứ tư, cần hoàn thiện cơ chế bảo vệ tài sản khách hàng và an toàn hệ thống. Dự thảo cho phép phát triển thị trường có sử dụng ký quỹ, đòn bẩy tài chính, do đó phải quy định rõ trách nhiệm, phương án xử lý khi thành viên thị trường hoặc trung tâm thanh toán bù trừ mất khả năng thanh toán; đồng thời xác định trách nhiệm khi xảy ra sự cố công nghệ thông tin, phần mềm, phần cứng.
Đại biểu dẫn số liệu quy mô giao dịch khoảng 7.500 tỷ đồng/ngày, cho rằng đây là hoạt động có giá trị lớn, cần được kiểm soát chặt chẽ. Dù dự thảo đã bổ sung nguyên tắc tách biệt tài sản, quỹ tại Điều 4, quy định này chưa thể thay thế cơ chế xử lý khi thành viên mất khả năng thanh toán. Đây là vấn đề an toàn hệ thống cần được luật hóa rõ ràng.
Đại biểu Nguyễn Hải Nam nhấn mạnh, mục tiêu của luật phải hướng đến giúp doanh nghiệp Việt Nam giảm thiểu rủi ro, tiết kiệm chi phí và nâng cao hiệu quả sản xuất, kinh doanh, tránh phát sinh thêm chi phí trung gian không cần thiết.
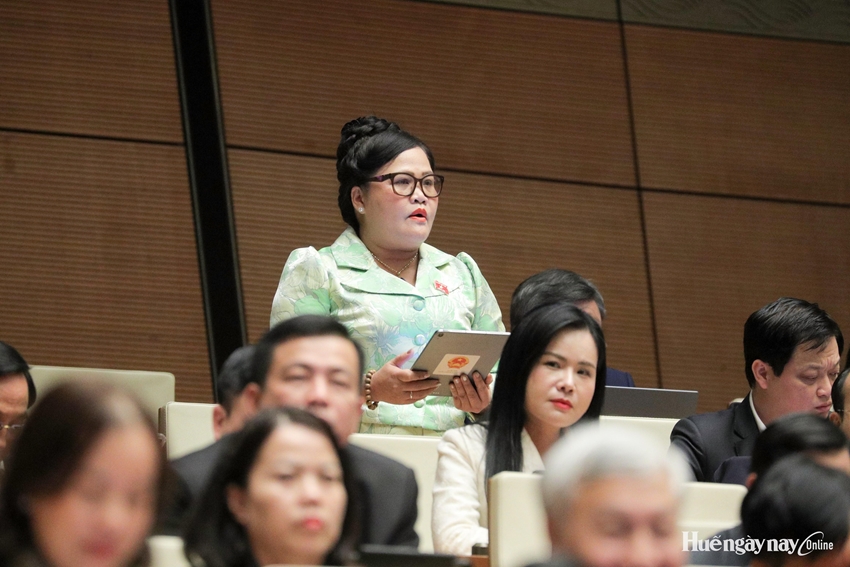 |
| Đại biểu Nguyễn Thị Sửu nêu ý kiến thảo luận về dự thảo Nghị quyết xử lý nợ lệ phí môn bài và tiền chậm nộp. Ảnh: Đoàn ĐBQH thành phố cung cấp |
Kiểm soát chặt đối tượng, tránh lợi dụng chính sách xóa nợ thuế
Tham gia thảo luận về dự thảo Nghị quyết xử lý nợ lệ phí môn bài và tiền chậm nộp, đại biểu Nguyễn Thị Sửu, Phó Trưởng đoàn ĐBQH chuyên TP. Huế, đề nghị xác định đúng đối tượng, kiểm soát nguy cơ lợi dụng chính sách và xây dựng lộ trình xóa tiền chậm nộp phù hợp, khuyến khích người nộp thuế sớm hoàn thành nghĩa vụ tài chính.
Theo đại biểu, đến ngày 23/10/2026, có 2.518.440 người nộp thuế thuộc trạng thái mã số thuế 03 và 06, với tổng số nợ khoảng 27.805 tỷ đồng. Hiệu quả chính sách cần được đánh giá bằng số mã số thuế được xử lý, kết quả thu hồi nợ gốc và chất lượng dữ liệu sau rà soát, không chỉ bằng số tiền được xóa.
Về đối tượng áp dụng, đại biểu đề nghị lấy ngày 23/10/2026, thời điểm chốt số liệu trong tờ trình của Chính phủ, làm mốc xác định người nộp thuế thuộc trạng thái mã số thuế 03 và 06, hạn chế tình trạng thay đổi trạng thái sau khi dự thảo được công khai để hưởng chính sách.
Đối với trạng thái mã số thuế 06, có 1.875.057 trường hợp, trong đó 861.010 doanh nghiệp, tổ chức tiềm ẩn rủi ro liên quan đến giả mạo thông tin, mua bán hóa đơn. Vì vậy, trước khi xem xét xóa tiền chậm nộp, cơ quan chức năng cần đối chiếu dữ liệu hóa đơn, hồ sơ khai thuế và thông tin quản lý liên quan.
Đại biểu đề nghị loại trừ các trường hợp đã bị cơ quan có thẩm quyền kết luận vi phạm, chuyển hồ sơ đến cơ quan điều tra hoặc có quyết định thanh tra, kiểm tra. Những khoản nợ liên quan cần tạm dừng xem xét xóa cho đến khi có kết luận chính thức. Trường hợp người nộp thuế có nhiều khoản nợ, phải phân định rõ khoản đủ điều kiện và khoản bị loại trừ.
Đối với người bị giả mạo thông tin đăng ký kinh doanh, đăng ký thuế, cần xác minh, điều chỉnh dữ liệu riêng, không buộc họ phải chịu khoản nợ do người khác tạo lập. Đại biểu cũng đề nghị lưu giữ thông tin nhận dạng chủ sở hữu, chủ sở hữu hưởng lợi và hồ sơ kế toán tối thiểu 5 năm sau khi pháp nhân chấm dứt tồn tại. Việc xóa nợ không đồng nghĩa với xóa bỏ dữ liệu, dấu vết pháp lý.
Liên quan Điều 3, đại biểu đề nghị chỉ tạm dừng cưỡng chế đối với lệ phí môn bài và tiền chậm nộp đủ điều kiện xóa, không áp dụng với nợ gốc hoặc các khoản nợ khác. Việc tạm dừng chỉ nên thực hiện sau khi người nộp thuế hoàn thành nợ gốc và có hồ sơ hợp lệ.
Về lộ trình xóa tiền chậm nộp, đại biểu cho rằng quy định xóa toàn bộ khi người nộp thuế hoàn thành nợ gốc, chậm nhất ngày 30/6/2028, chưa tạo động lực đủ mạnh để thanh toán sớm.
Đại biểu cũng đề nghị làm rõ trách nhiệm của người đứng đầu cơ quan thuế, trách nhiệm vận hành hệ thống công nghệ thông tin và quy trình xử lý mã số thuế. Việc giải quyết phải có căn cứ, dữ liệu kiểm chứng, bảo đảm đúng thời hạn; trường hợp từ chối phải thông báo bằng văn bản, nêu rõ lý do.
Để tăng cường giám sát, đại biểu đề nghị Chính phủ hằng năm báo cáo Quốc hội về số tiền đã xóa, số nợ gốc thu hồi và các trường hợp lợi dụng chính sách. Qua đó, đánh giá thực chất hiệu quả thực hiện, kịp thời phát hiện bất cập.