Cụ thể, ngày 2/6/2020, Ủy ban Thường vụ Quốc hội thông qua Nghị quyết số 954 về điều chỉnh mức giảm trừ gia cảnh của thuế TNCN. Theo đó, điều chỉnh nâng mức giảm trừ cho người nộp thuế từ 9 triệu đồng/tháng lên 11 triệu đồng/tháng, cho mỗi người phụ thuộc từ 3,6 triệu đồng/tháng lên 4,4 triệu đồng/tháng và áp dụng ngay từ kỳ tính thuế năm 2020.
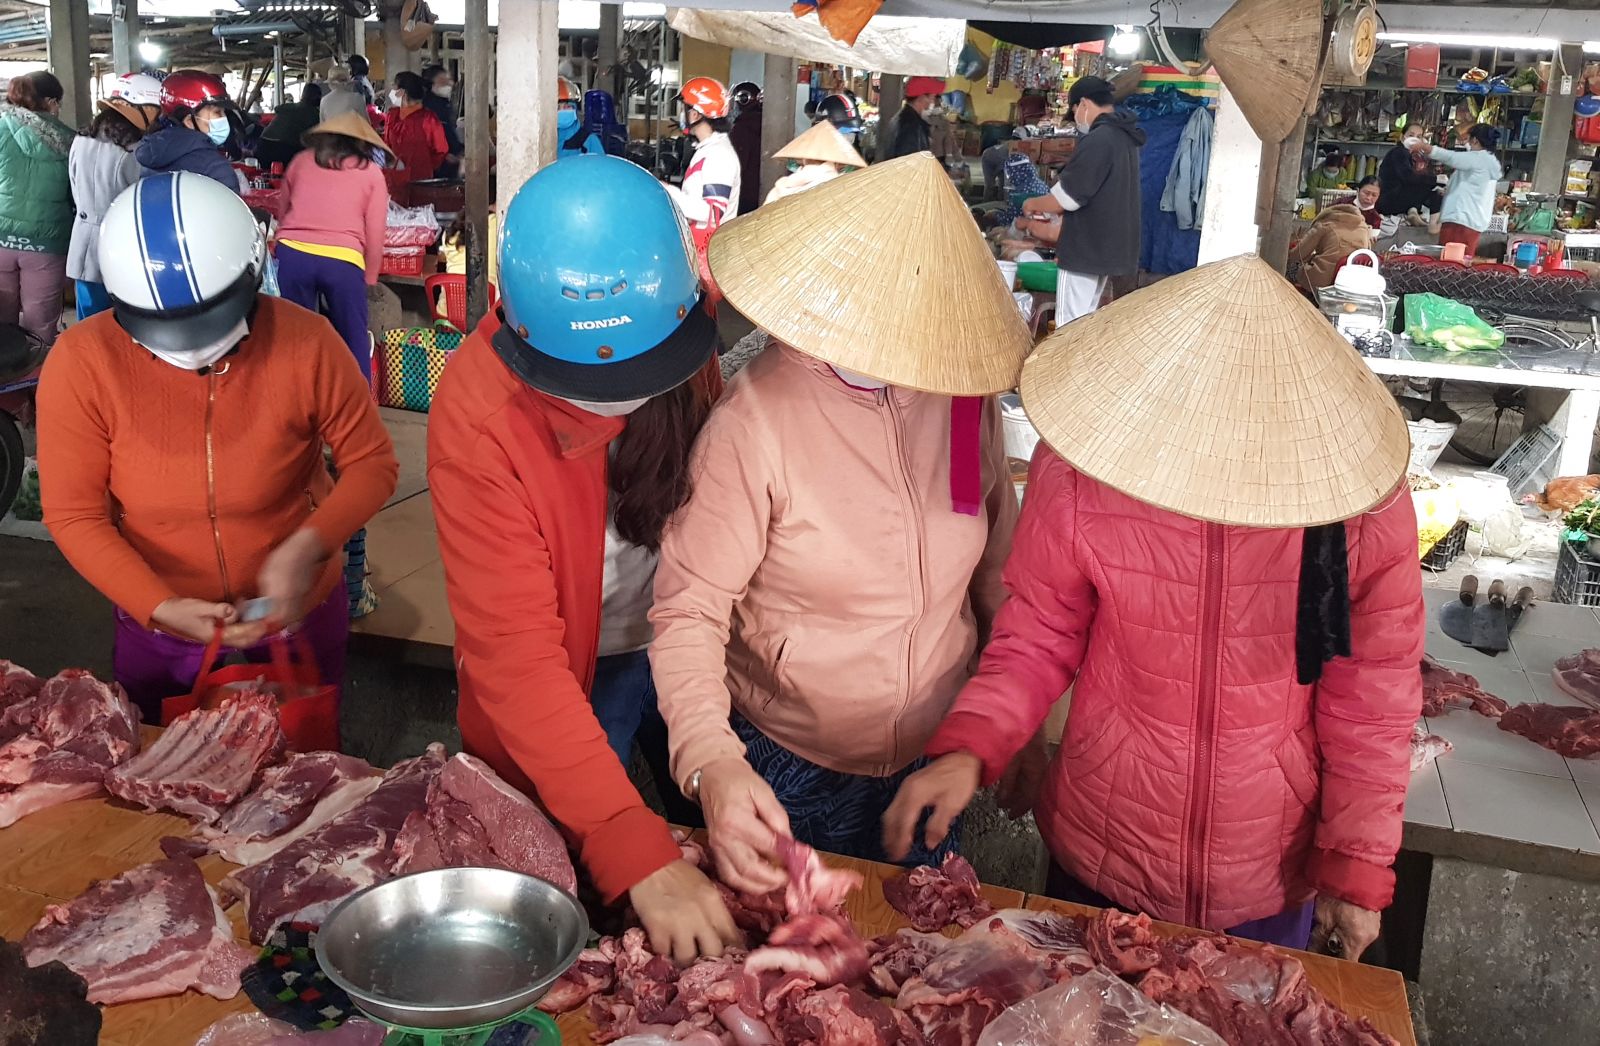
Giá cả các mặt hàng tăng khiến chi phí cuộc sống tăng theo. Ảnh: A.T
Theo Bộ Tài chính, với quy định mới này, người có thu nhập từ tiền lương, tiền công 17 triệu đồng/tháng (nếu có 1 người phụ thuộc) hay 22 triệu đồng/tháng (nếu có 2 người phụ thuộc) cũng chưa phải nộp thuế TNCN. Trường hợp cá nhân có thu nhập lớn hơn các mức nêu trên (17 triệu đồng/tháng, 22 triệu đồng/tháng) thì số thuế phải nộp cũng rất nhỏ so với thu nhập của cá nhân.
Tuy nhiên, nhiều ý kiến cho rằng, mức giảm trừ gia cảnh cũng như mức áp dụng cho người phụ thuộc hiện nay là quá lạc hậu. Giá cả hàng hóa liên tục tăng; chi phí cho cuộc sống của mỗi người dân cũng không ngừng tăng. Mức 4,4 triệu đồng cho một người phụ thuộc là thấp, chưa theo kịp nhu cầu thực tế, nhất là khi người phụ thuộc đó đang trong tuổi ăn học, chi phí học hành, khám chữa bệnh và nhiều nhu cầu khác không hề nhỏ.
Các ý kiến đề nghị, mức giảm trừ gia cảnh nâng từ 11 triệu đồng lên mức từ 15-20 triệu đồng; mức cho người phụ thuộc cũng phải được nâng cao hơn. Bên cạnh đó, biểu thuế lũy tiến từng phần hiện quá dày với 7 bậc thuế, từ 5 - 35%, gần gấp đôi thuế suất thu nhập doanh nghiệp. Đây cũng là một điểm hạn chế của thuế TNCN hiện nay. Do đó, các chuyên gia cho rằng, cần giảm còn từ 3-5 bậc thuế; hạ thuế suất của các bậc nhằm giảm bớt áp lực cho người nộp thuế.
Luật Thuế TNCN quy định, trường hợp chỉ số giá tiêu dùng (CPI) biến động trên 20% so với thời điểm Luật có hiệu lực thi hành, hoặc thời điểm điều chỉnh mức giảm trừ gia cảnh gần nhất thì Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức GTGC quy định tại khoản này phù hợp với biến động của giá cả để áp dụng cho kỳ tính thuế tiếp theo. Theo quy định này, đợt gần nhất mức giảm trừ gia cảnh được điều chỉnh từ 9 triệu đồng/tháng lên 11 triệu đồng/tháng cũng phải mất đến 7 năm. Lý do là tỷ lệ lạm phát những năm gần đây chỉ khoảng từ 2-4%/năm, thời gian điều chỉnh mức giảm trừ gia cảnh phải từ 5-7 năm mới được thực hiện. Vì thế, các chuyên gia kinh tế cũng kiến nghị nên thay đổi mức 20% vì mức lạm phát này cao, nếu để lâu mới điều chỉnh, người lao động sẽ bị thiệt.
Rõ ràng, đang có quá nhiều bất cập đối với Luật Thuế TNCN. Nhất là trong 2 năm qua, người dân bị ảnh hưởng nặng nề của đại dịch COVID-19; lại thêm những biến động về giá cả thị trường, chi phí ăn uống, đi lại, học hành, khám chữa bệnh, thuốc men… đều gấp 2-3 lần so với trước.
Luật Thuế TNCN đang được đưa ra lấy ý kiến để sửa đổi. Những bất cập, vướng mắc rõ ràng ai cũng nhìn thấy. Và đã thấy được thì cần nhanh chóng sửa đổi để có mức tính thuế phù hợp nhất, vừa đỡ thiệt thòi cho người lao động, vừa bảo đảm tính nhân văn, “khoan thư sức dân”. Việc áp dụng cách tính bất hợp lý như hiện nay sẽ khó tránh khỏi chuyện chính sách không theo kịp thực tế đời sống. Hơn nữa, ngoài yếu tố giá, phải tính theo biến động của nhu cầu đời sống người dân, đòi hỏi mức giảm trừ gia cảnh phải tăng lên để người dân bảo đảm mức sống tối thiểu, có một phần tích lũy dành cho khám chữa bệnh, học hành của con cái sau này.
Thanh Nhân