


 |
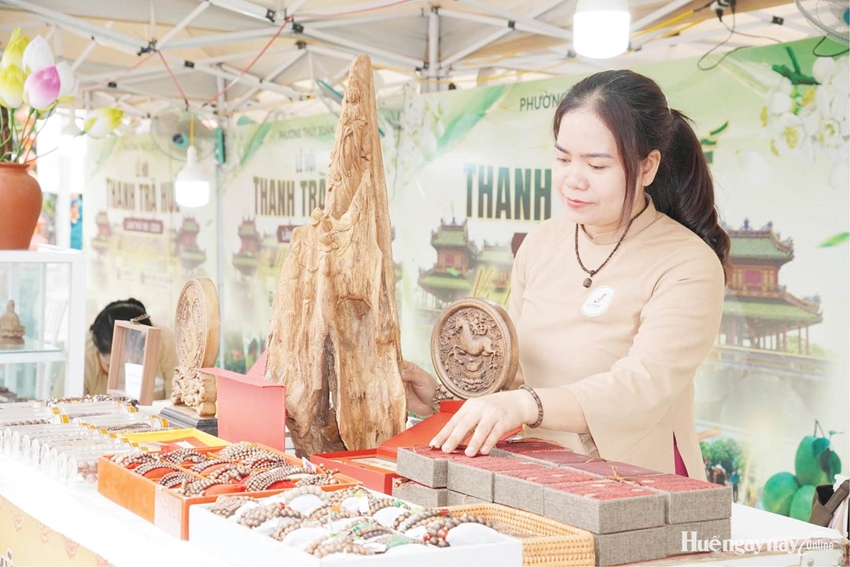
| Các doanh nghiệp cần nguồn vốn phục vụ sản xuất. |
Doanh nghiệp “khát” vốn xanh
Theo đuổi mô hình sản xuất, kinh doanh thân thiện với môi trường, Công ty TNHH MTV Sản phẩm thiên nhiên Trà My không chỉ chú trọng phát triển các sản phẩm có nguồn gốc tự nhiên mà còn tìm cách giảm thiểu chất thải trong quá trình sản xuất. Tuy nhiên, thiếu vốn đang là trở ngại không nhỏ đối với DN này.
Bà Nguyễn Thị Trà My, Giám đốc công ty, cho biết, dù mô hình kinh doanh của DN đã được ghi nhận qua nhiều giải thưởng, song việc chuyển đổi sang sản xuất xanh vẫn đòi hỏi nguồn lực tài chính đáng kể. DN phải đầu tư máy móc, thiết bị, chuẩn hóa quy trình sản xuất, trong khi nguồn lực tài chính còn hạn chế. Sau nhiều năm khởi nghiệp, DN chủ yếu tự xoay xở nguồn vốn, chưa tiếp cận được các khoản tín dụng xanh hoặc nguồn đầu tư phù hợp.
Nhu cầu vốn cho chuyển đổi xanh cũng ngày càng cấp thiết đối với các DN sản xuất, xuất khẩu. Trong ngành dệt may, yêu cầu về sử dụng năng lượng, phát thải carbon và trách nhiệm môi trường từ các thị trường quốc tế đang đặt DN trước sức ép chuyển đổi.
Tại hội nghị kết nối ngân hàng và DN gần đây, ông Lê Hồng Long, Tổng Giám đốc Công ty cổ phần Dệt may Phú Hòa An cho biết, DN có nhu cầu lớn về nguồn vốn tín dụng xanh để phục vụ chuyển đổi sản xuất bền vững. Nguồn vốn dài hạn với lãi suất phù hợp sẽ giúp DN nâng cấp công nghệ, đầu tư hệ thống năng lượng tái tạo, xử lý nước thải tuần hoàn và từng bước xanh hóa nguồn nguyên liệu đầu vào. Vì vậy, các ngân hàng thương mại cần nhanh chóng đa dạng hóa các sản phẩm tín dụng xanh, đơn giản hóa thủ tục thẩm định để tạo điều kiện cho DN tiếp cận vốn.
Từ DN khởi nghiệp đến DN sản xuất quy mô lớn, nhu cầu vốn cho chuyển đổi xanh có sự khác biệt về mục đích, quy mô và thời gian thu hồi. Điểm chung là quá trình này đòi hỏi chi phí đầu tư ban đầu lớn, trong khi hiệu quả đầu tư thường cần thời gian mới phát huy. Nếu thiếu nguồn vốn có thời hạn và chi phí phù hợp, DN khó đẩy nhanh tiến trình chuyển đổi.
Theo số liệu từ Ngân hàng Nhà nước Khu vực 9, dư nợ tín dụng trên địa bàn đến cuối tháng 10 ước đạt 105.600 tỷ đồng, tăng 10,2%. Trong khi đó, dư nợ tín dụng đối với các lĩnh vực xanh chỉ đạt khoảng 497,54 tỷ đồng, cho thấy quy mô nguồn vốn này còn khá khiêm tốn so với tổng dư nợ.
Bà Lê Thị Thu Hà, Giám đốc Trung tâm Sáng tạo và Ươm tạo FTU (FIIS), Trường Đại học Ngoại thương (Hà Nội) nhận định, dù nhiều chương trình kết nối vốn đã được triển khai, khả năng tiếp cận nguồn lực của DN vẫn còn hạn chế. Nhiều DN, hộ kinh doanh loay hoay tìm vốn, trong khi các ngân hàng dù tích cực tìm kiếm khách hàng nhưng chưa thể giải ngân. Các quỹ đầu tư cũng gặp tình trạng tương tự khi thiếu căn cứ tin cậy để đánh giá hiệu quả và quyết định rót vốn.
Đối với DN khởi nghiệp xanh, một trong những rào cản lớn là khả năng chứng minh và đo lường các tiêu chí môi trường. Phần lớn DN có quy mô nhỏ, nguồn lực tài chính hạn chế nên khó đáp ứng chi phí chứng nhận môi trường. Trong khi đó, đây có thể là căn cứ để các tổ chức tín dụng xác định tính chất xanh và đánh giá hiệu quả dự án. Ngoài ra, DN khởi nghiệp thường khó đáp ứng các điều kiện thẩm định tín dụng truyền thống do thiếu tài sản bảo đảm, dòng tiền chưa ổn định và báo cáo tài chính chưa minh bạch.
Theo bà Lê Thị Thu Hà, năng lực lập phương án tài chính, dự báo dòng tiền và chuẩn bị hồ sơ dự án của một bộ phận người sáng lập DN còn hạn chế. Các yêu cầu phức tạp về thẩm định, xác định tiêu chí môi trường và đo lường tác động càng kéo giãn khoảng cách giữa nhu cầu vốn và khả năng đáp ứng điều kiện giải ngân.
 |
| VietinBank triển khai nhiều chương trình tín dụng xanh. |
Cần chính sách hỗ trợ đồng bộ
Ở góc độ tổ chức tín dụng, bà Lê Phan Quỳnh Hương, Giám đốc VietinBank chi nhánh Huế cho biết, VietinBank Huế ưu tiên xem xét tài trợ các dự án tiết kiệm năng lượng, sử dụng năng lượng tái tạo, xử lý chất thải, sản xuất thân thiện với môi trường, nông nghiệp bền vững và du lịch xanh, trên cơ sở đáp ứng các tiêu chí của chương trình tín dụng. Để DN tiếp cận vốn, ngân hàng tập trung tư vấn giải pháp vốn phù hợp với nhu cầu đầu tư, hiệu quả phương án và khả năng trả nợ; đồng thời xem xét các chính sách lãi suất, phí và thời hạn vay theo từng chương trình. Ngân hàng cũng chủ động tiếp cận DN từ giai đoạn chuẩn bị đầu tư để nhận diện nhu cầu vốn và lựa chọn giải pháp tài chính phù hợp. Với khách hàng hiện hữu có nhu cầu chuyển đổi sang mô hình phát triển xanh, VietinBank chi nhánh Huế tiếp tục đồng hành để DN chuyển đổi phù hợp với xu thế mới.
Theo ông Phạm Bá Nam, Phó Giám đốc Ngân hàng Nhà nước Khu vực 9, đơn vị tiếp tục chỉ đạo các tổ chức tín dụng trên địa bàn phát triển chương trình, sản phẩm tín dụng xanh phù hợp với từng nhóm khách hàng và lĩnh vực. Trong đó, ưu tiên các chuỗi giá trị du lịch xanh, nông nghiệp hữu cơ, kinh tế di sản bền vững, logistics xanh, cảng biển xanh và năng lượng sạch. Cùng với duy trì các chương trình kết nối ngân hàng - DN, Ngân hàng Nhà nước Khu vực 9 định hướng các tổ chức tín dụng tiết giảm chi phí để giảm lãi suất cho vay, nhất là đối với những lĩnh vực ưu tiên, lĩnh vực xanh và ứng dụng công nghệ cao thân thiện với môi trường. Việc ứng dụng công nghệ số trong quản lý, giám sát khoản vay cũng được chú trọng nhằm nâng cao tính minh bạch và hiệu quả sử dụng vốn.
Tuy nhiên, giảm lãi suất chỉ giải quyết được một phần chi phí tài chính. Nếu dự án chưa chứng minh được hiệu quả kinh doanh hoặc chưa đáp ứng điều kiện cấp tín dụng, lãi suất thấp cũng khó thúc đẩy giải ngân. Ngược lại, nới lỏng thẩm định để tăng dư nợ có thể làm gia tăng rủi ro cho cả ngân hàng và DN. Do đó, mở rộng tín dụng xanh cần đi cùng những chính sách hỗ trợ ngoài lĩnh vực ngân hàng. Các cơ quan chuyên môn về khoa học công nghệ, công thương, nông nghiệp và môi trường cần hỗ trợ DN tiếp cận thông tin về công nghệ, tiêu chuẩn kỹ thuật, xác định lợi ích môi trường và lựa chọn chương trình hỗ trợ phù hợp. Trong khi đó, ngân hàng tập trung tư vấn điều kiện tín dụng, đánh giá phương án kinh doanh và khả năng trả nợ.
Ông Phạm Bá Nam đề xuất, các bộ, ngành và UBND thành phố nghiên cứu cơ chế hỗ trợ chuyển đổi xanh về thị trường, đào tạo, lao động, khoa học công nghệ và đất đai. Nếu được triển khai sát nhu cầu thực tế, các chính sách này sẽ giúp DN giảm chi phí chuẩn bị dự án, nâng cao năng lực quản trị và cải thiện khả năng tiếp cận nguồn vốn. Về lâu dài, thành phố cần hình thành danh mục các dự án chuyển đổi xanh có nhu cầu vốn cụ thể, phân loại theo lĩnh vực, quy mô và mức độ sẵn sàng tiếp cận tín dụng. Đây là cơ sở để ngân hàng, quỹ đầu tư và các tổ chức hỗ trợ có thể lựa chọn hình thức đồng hành phù hợp. Với những dự án chưa đủ điều kiện vay, cần hướng dẫn chi tiết, cụ thể để DN hoàn thiện hồ sơ, tăng khả năng giải ngân.
Chuyển dịch xanh không chỉ phụ thuộc vào những dự án đầu tư mới mà còn bắt đầu từ việc đổi mới công nghệ, thay đổi phương thức sản xuất của DN đang hoạt động. Vì vậy, hiệu quả tín dụng xanh không nên được đo bằng mức tăng dư nợ mà cần được đánh giá qua số DN tiếp cận được vốn và những thay đổi thực chất trong sản xuất. Muốn vậy, bên cạnh mở rộng nguồn vốn, thành phố cần hỗ trợ DN hoàn thiện phương án đầu tư, đáp ứng các điều kiện tín dụng và chứng minh hiệu quả môi trường. Đây là những yếu tố quan trọng để dòng vốn xanh thực sự đi vào sản xuất, góp phần thực hiện mục tiêu tăng trưởng bền vững của thành phố.